Payment Insights
Startup-Fehler vermeiden: 10 Payment-Stolperfallen und wie Gründer sie umgehen
Payment-Entscheidungen gehören zu den ersten infrastrukturellen Weichenstellungen im E‑Commerce. Wer sie aufschiebt oder unterschätzt, zahlt später mit Umsatzverlust, Liquiditätsengpässen und unnötiger Komplexität. Diese Liste ordnet zehn konkrete Payment-Stolperfallen nach ihrer typischen Reihenfolge im Gründungsprozess: von der Grundlagenwahl über Checkout und Compliance bis zur Skalierung. Auswahlkriterium ist die messbare Auswirkung auf Conversion, Cash-Flow oder Rechtssicherheit für kleine und mittelständige deutsche Shops.
Payment-Grundlagen vor dem ersten Euro Umsatz
Drei Begriffe bestimmen jeden Geldfluss zwischen Kunde und Händlerkonto: PSP (Payment Service Provider), Acquirer und Interchange. Wer diese Begriffe und Zusammenhänge kennt, verhandelt bessere Konditionen und vermeidet teure Fehlentscheidungen in der Aufbauphase.
PSP, Acquirer, Interchange: ein Geldfluss, drei Akteure
- PSP: der technische Vermittler, der Ihren Shop mit Kartennetzen und alternativen Zahlungsarten verbindet. Er stellt die Schnittstelle bereit, routet Transaktionen und liefert das Dashboard.
- Acquirer: der Vertragspartner der Kartenorganisationen (Visa, Mastercard). Er übernimmt die Auszahlung (das Settlement) und trägt das Ausfallrisiko gegenüber dem Kartennetz.
- Interchange-Gebühr: ein regulierter Kostenblock von 0,2 Prozent (Debit) bis 0,3 Prozent (Credit) im Europäischen Wirtschaftsraum (EWR). Diese Gebühr fließt an die kartenausgebende Bank und bildet die Basis jeder Transaktionskalkulation.
Die Deckelung gilt allerdings nur für Verbraucherkarten. Firmenkarten und Karten aus Drittländern sind ausgenommen und liegen deutlich darüber – für Startups mit nennenswertem B2B-Anteil ein spürbarer Kostenfaktor.
Wo genau die Gebühren anfallen, zeigt der Weg einer einzelnen Transaktion.
Der Weg einer Kartenzahlung
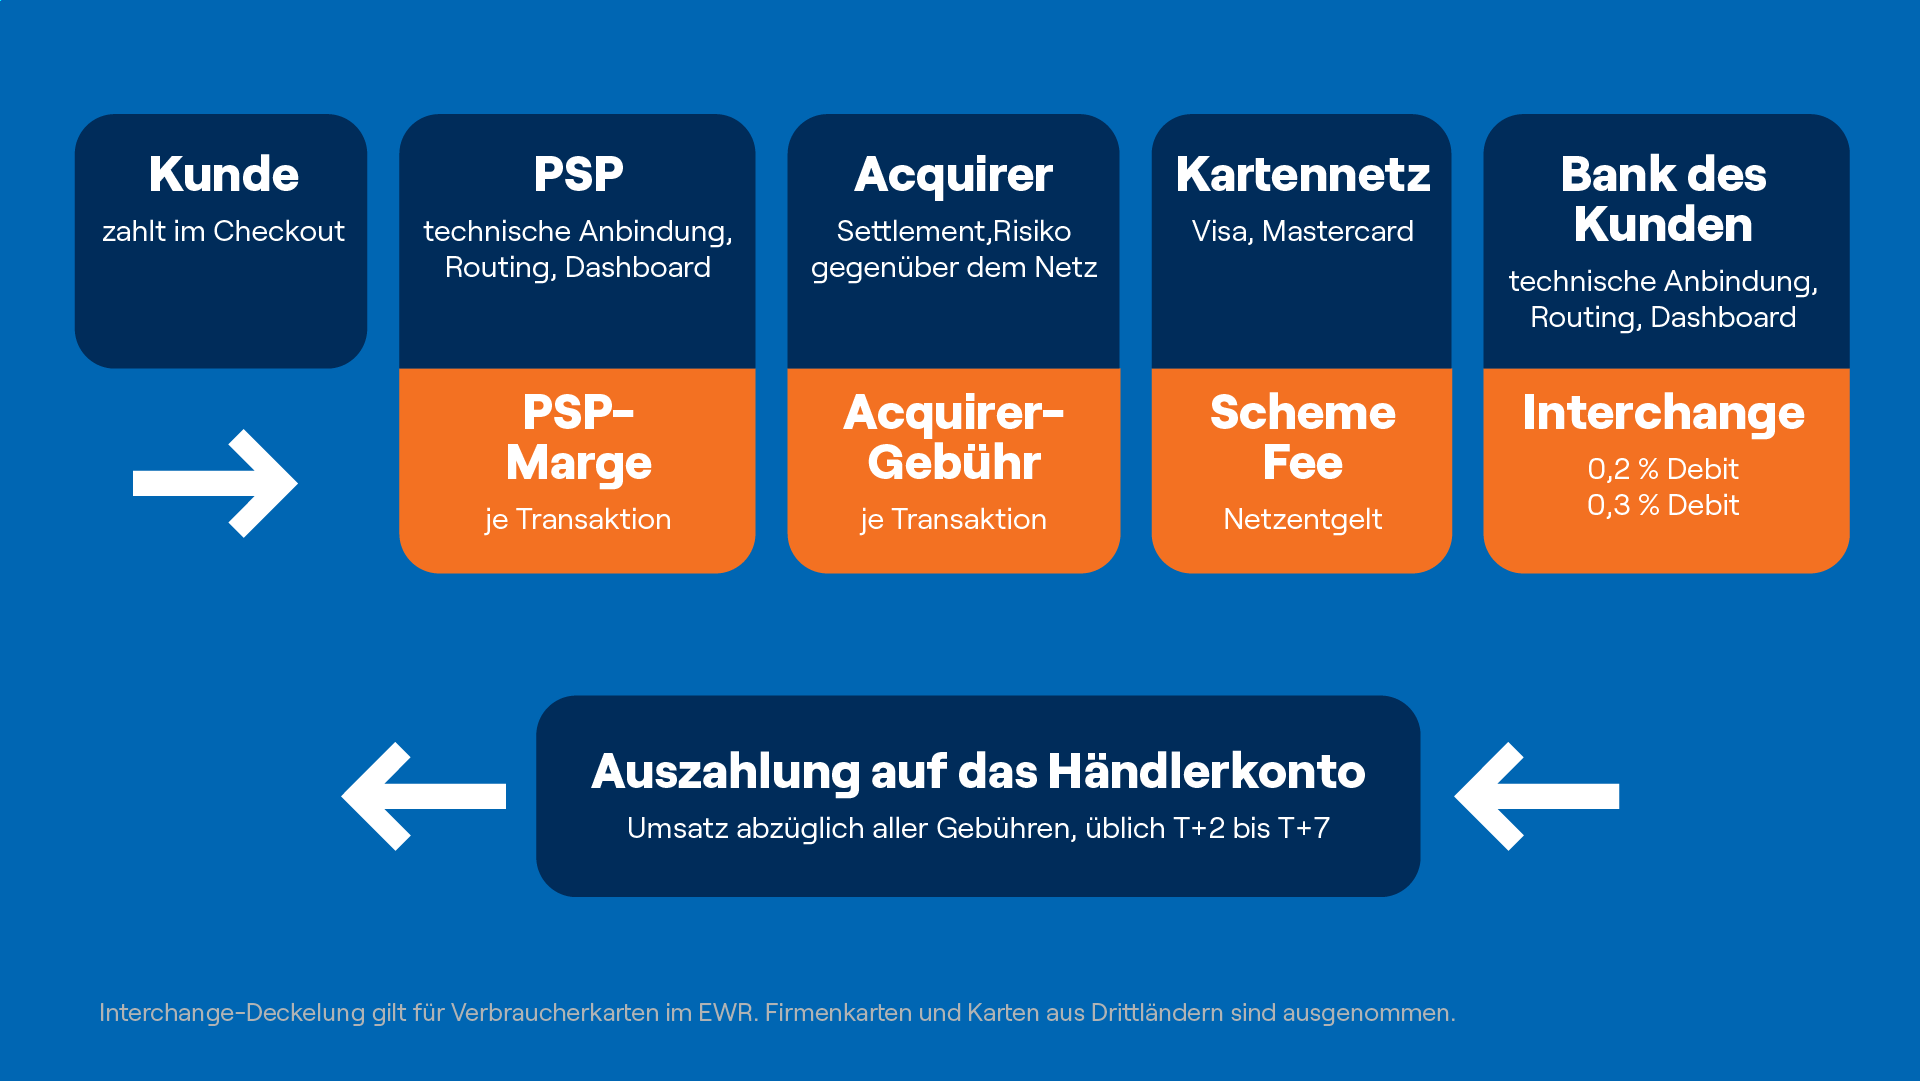
Rechenbeispiel 1: eine einzelne Zahlung. Von einer Kreditkartenzahlung über 1.000 Euro gehen bei Interchange++ rund 3 Euro Interchange, 1 Euro Netzentgelt, 3 Euro PSP-Marge und 10 Cent Transaktionsentgelt ab, beim Händler kommen rund 993 Euro an. Bei einem Pauschaltarif von 1,4 Prozent plus 0,25 Euro sind es rund 986 Euro.
Interchange++ 1.000 Euro − 3,00 − 1,00 − 3,00 − 0,10 = 992,90 Euro
Pauschaltarif 1.000 Euro − 14,00 − 0,25 = 985,75 Euro
Differenz: 7,15 Euro je 1.000 Euro Umsatz
Rechenbeispiel 2 bei Fehler 1, weiter unten im Text, setzt diese Rechnung auf einen ganzen Monat hoch.

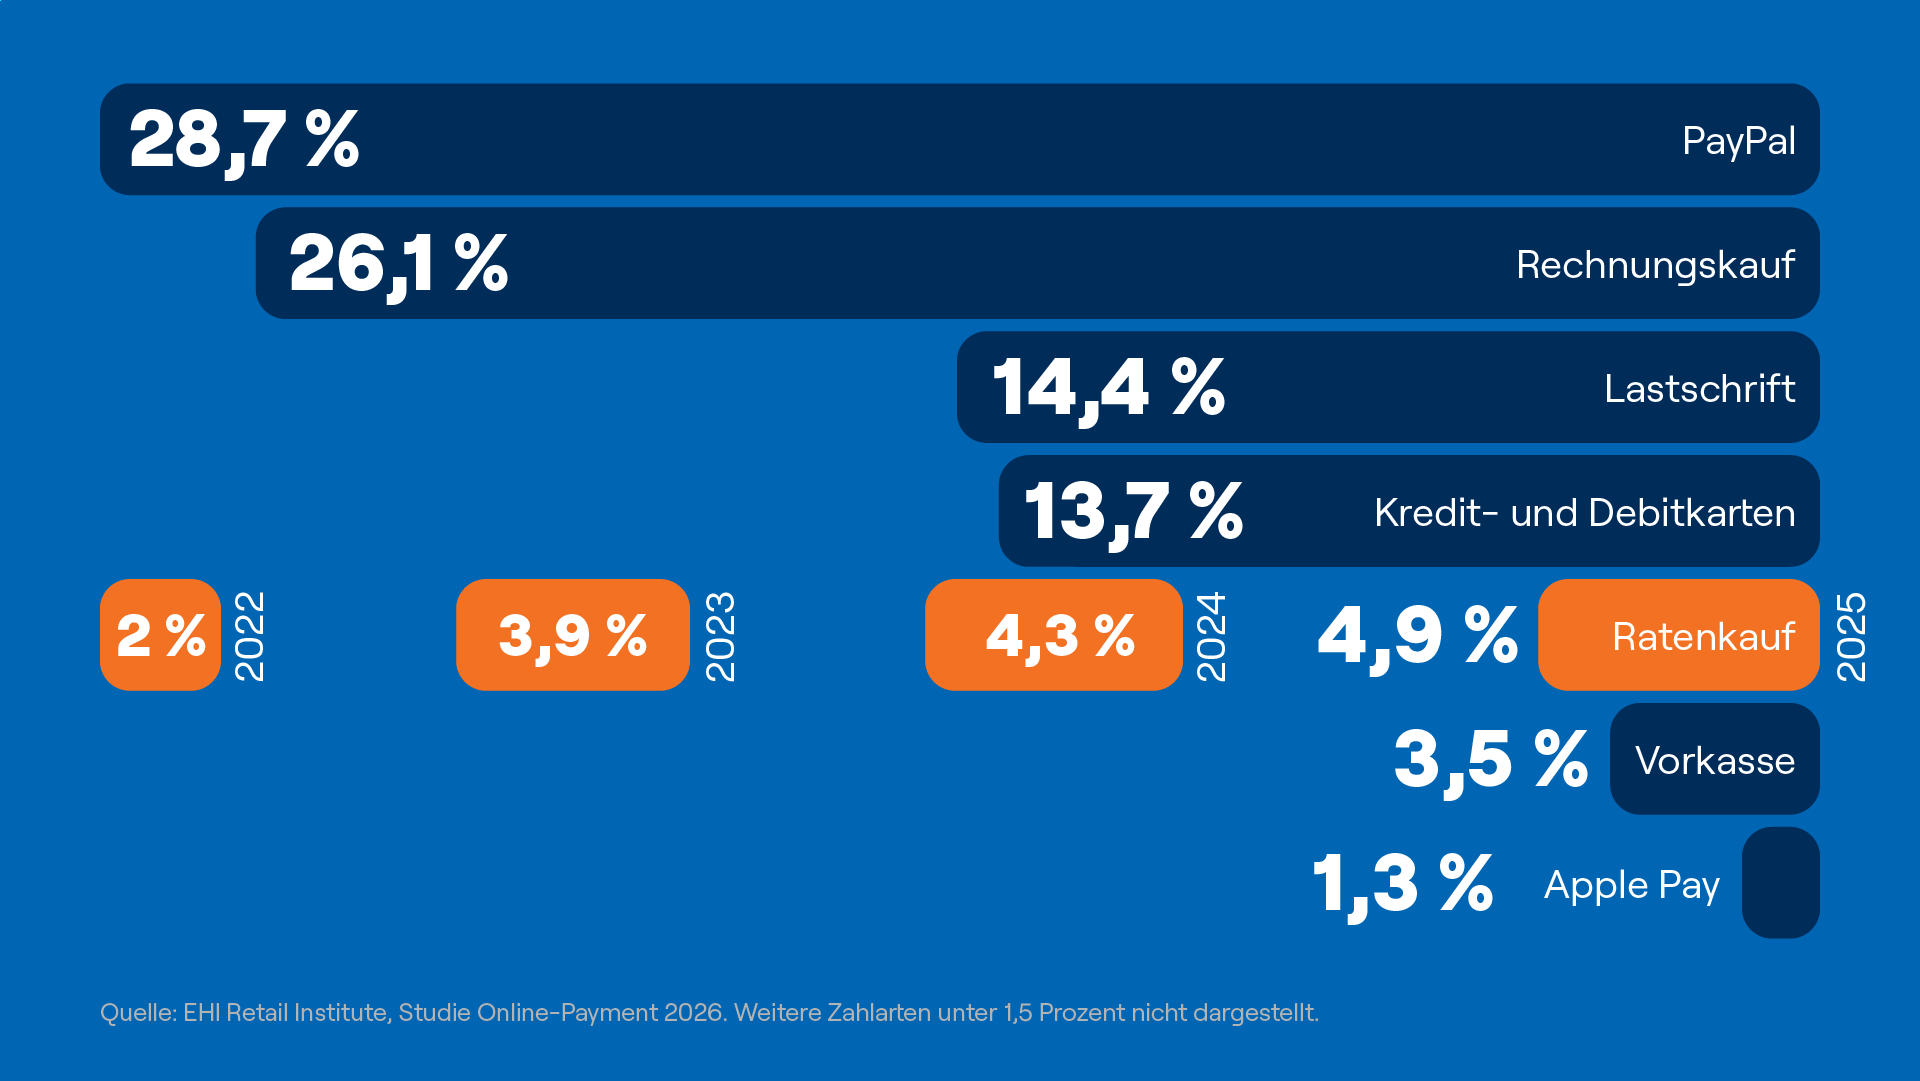
Zahlungsarten-Mix im deutschen E-Commerce 2025
Laut EHI-Studie „Online-Payment 2026″ führen PayPal (28,7 Prozent Umsatzanteil) und Rechnungskauf (26,1 Prozent) den Zahlungsmix an, gefolgt von Lastschrift (14,4 Prozent) und Karten (13,7 Prozent). Der Ratenkauf kommt auf 4,7 Prozent und wächst seit Jahren kontinuierlich: von 2,0 Prozent im Jahr 2022 über 3,9 und 4,3 Prozent auf den heutigen Wert. Wer ausschließlich Kreditkartenzahlungen anbietet, schließt den Großteil der deutschen Kundschaft aus. Drei bis vier Zahlungsarten, die zusammen mindestens 80 Prozent der Zielgruppe abdecken, sind ein solider Start.
Wie sich der Umsatz auf die einzelnen Zahlungsarten verteilt, zeigt die aktuelle EHI-Erhebung.
Zahlungsarten im deutschen Online-Handel
Fehler 1 bis 3: Pricing, Gebühren und Cash-Flow-Fallen
Unklare Pricing-Modelle sind der teuerste Anfängerfehler. Laut Bitkom Startup Report 2025 ist die Finanzierung mit 52 Prozent die dritthäufigste Herausforderung deutscher Startups – nach Bürokratie (63 Prozent) und Vertrieb und Kundengewinnung (61 Prozent). Payment-Kosten verschärfen dieses Problem, wenn sie nicht von Tag eins an kalkuliert sind.
Fehler 1: Pauschaltarif gewählt, obwohl Interchange++ günstiger wäre
Ein Pauschalmodell – zum Beispiel 1,4 Prozent plus 0,25 Euro pro Transaktion – ist einfach zu verstehen. Interchange++ schlüsselt dagegen die tatsächlichen Netzwerkkosten auf und addiert eine feste Marge des PSP.
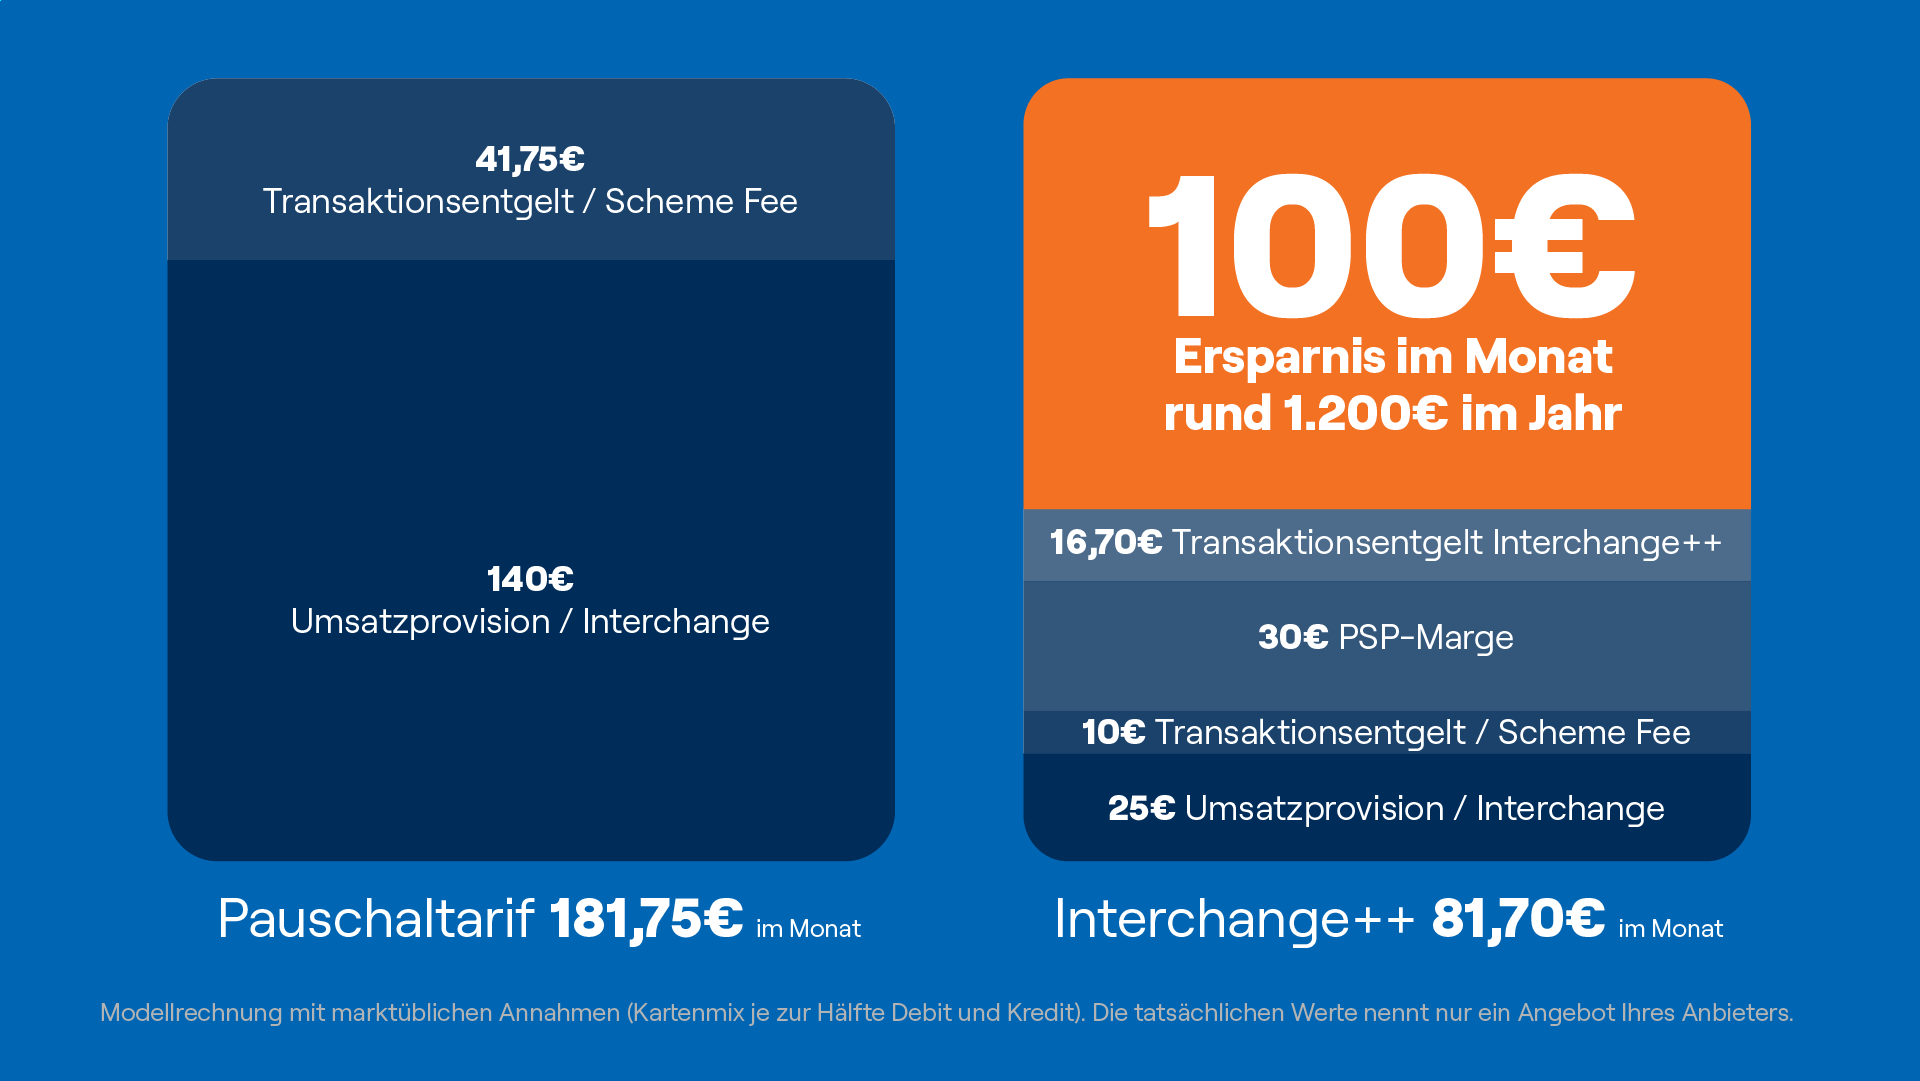
Rechenbeispiel 2: ein ganzer Monat. Mit denselben Annahmen wie oben: Bei 10.000 Euro Kartenumsatz im Monat, also rund 167 Transaktionen zu je 60 Euro, kostet der Pauschaltarif rund 182 Euro monatlich. Interchange++ kommt auf rund 82 Euro – zusammengesetzt aus 0,25 Prozent Interchange (Mischsatz aus Debit- und Kreditkarten), 0,10 Prozent Netzentgelt (Scheme Fee), 0,30 Prozent PSP-Marge und 0,10 Euro Transaktionsentgelt je Transaktion. Die Differenz von rund 100 Euro im Monat summiert sich auf etwa 1.200 Euro im Jahr. Die Prozentsätze sind marktübliche Annahmen; belastbar wird der Vergleich erst mit zwei konkreten Angeboten.
Pauschaltarif oder Interchange + +
Fehler 2: Versteckte Gebühren nicht einkalkuliert
- Chargeback-Gebühren: 15 bis 50 Euro pro Fall, unabhängig davon, ob der Händler gewinnt oder verliert.
- Währungsumrechnung: 1 bis 2 Prozent Aufschlag bei internationalen Karten, auch wenn der Shop nur in Euro verkauft.
- Auszahlungsgebühren und Mindestgebühren: monatliche Fixkosten, die bei geringem Volumen überproportional ins Gewicht fallen.
Fehler 3: Keine Cash-Flow-Planung für Auszahlungszyklen
Der Bruttoumsatz im PSP-Dashboard ist nicht das Geld auf Ihrem Konto. Auszahlungszyklen von zwei bis sieben Werktage binden Liquidität. Dazu kommen Rolling Reserves (ein Prozentsatz, den der Acquirer als Sicherheit einbehält) und Chargeback-Rückstellungen. Verhandeln Sie den Auszahlungsrhythmus vertraglich auf tägliche Auszahlung, sobald Ihr Volumen es erlaubt. Das ist der Hebel, der die Liquidität am schnellsten verbessert, ohne dass sich an den Gebühren etwas ändert.
| Kriterium | Pauschaltarif | Interchange++ |
|---|---|---|
| Preismodell | Fester Prozentsatz + fixe Gebühr (z. B. 1,4% + 0,25 Euro) | Aufschlüsselung: Interchange + Netzentgelt + PSP-Marge + Transaktionsentgelt |
| Transparenz | Gering – alle Kosten in einer Pauschale | Hoch – jede Kostenkomponente sichtbar |
| Geeignet ab | Start und geringer Volumina | Ab ca. 10.000 Euro monatlichem Kartenumsatz |
| Modellrechnung | 181,75 Euro im Monat (Basis) | 81,70 Euro im Monat, rund 1.200 Euro Ersparnis im Jahr |
| Komplexität | Einfach zu verstehen | Erfordert Verständnis der Kostenstruktur |
- Preismodell
- Fester Prozentsatz + fixe Gebühr (z. B. 1,4% + 0,25 Euro)
- Transparenz
- Gering – alle Kosten in einer Pauschale
- Geeignet ab
- Start und geringer Volumina
- Modellrechnung
- 181,75 Euro im Monat (Basis)
- Komplexität
- Einfach zu verstehen
- Preismodell
- Aufschlüsselung: Interchange + Netzentgelt + PSP-Marge + Transaktionsentgelt
- Transparenz
- Hoch – jede Kostenkomponente sichtbar
- Geeignet ab
- Ab ca. 10.000 Euro monatlichem Kartenumsatz
- Modellrechnung
- 81,70 Euro im Monat, rund 1.200 Euro Ersparnis im Jahr
- Komplexität
- Erfordert Verständnis der Kostenstruktur
Fehler 4 und 5: Checkout-Komplexität als Conversion-Killer
Die durchschnittliche Conversion Rate deutscher KMU-Shops liegt bei 2,01 Prozent (uptain Conversion Rate Report 2025). Als kleine und mittlere Unternehmen gelten nach EU-Definition Betriebe mit weniger als 250 Mitarbeitern und höchstens 50 Millionen Euro Jahresumsatz. Die allermeisten Online-Shops fallen also darunter. Gleichzeitig brechen 72,11 Prozent der Nutzer den Kauf ab, bevor sie bezahlen (uptain, 2. Halbjahr 2025). Ein überladener Checkout ist der direkteste Weg, Umsatz zu vernichten.
Fehler 4: Zu viele Formularfelder und Pflichtregistrierung
Jedes zusätzliche Feld senkt die Abschlusswahrscheinlichkeit. Gastbestellung als Standard, Registrierung optional nach dem Kaufabschluss. Auf dem Smartphone wiegt jedes Feld doppelt: kleinerer Bildschirm, höhere Abbruchneigung. Der Abstand ist messbar – Desktop-Nutzer konvertieren mit 2,17 Prozent und liegen damit 0,61 Prozentpunkte über den mobilen Nutzern (uptain), obwohl der größere Teil des Traffics längst mobil kommt. Das ist weniger ein Gerätethema als ein Hinweis darauf, dass mobile Checkouts noch Optimierungspotenzial haben.
Wie Sie die Abbruchpunkte im Checkout systematisch finden, priorisieren und abstellen, lesen Sie in unserem Beitrag: Checkout-Optimierung: Das Performance Framework für Diagnose, Priorisierung und Conversion Quick Wins.
Fehler 5: Fehlende oder falsche Zahlungsarten im Checkout
Deutsche Kunden erwarten Rechnungskauf, PayPal und Lastschrift. Bei höheren Warenkorbwerten kommt der Ratenkauf dazu: Sein Umsatzanteil liegt mit 4,7 Prozent zwar deutlich hinter den großen vier, wächst aber seit 2022 kontinuierlich (EHI, Online-Payment 2026). Starten Sie mit den drei bis vier Methoden, die Ihre Zielgruppe tatsächlich nutzt, statt zehn Optionen anzubieten, die den Checkout unübersichtlich machen.
Wie viel Spielraum im Bezahlprozess steckt, zeigt das Baymard Institute: Große E-Commerce-Sites haben im Durchschnitt 32 umsetzbare Verbesserungen im Checkout-Flow. Bei kleineren Shops ist die Ausgangslage selten besser, nur seltener gemessen.
Fehler 6 und 7: Compliance und Sicherheit unterschätzt
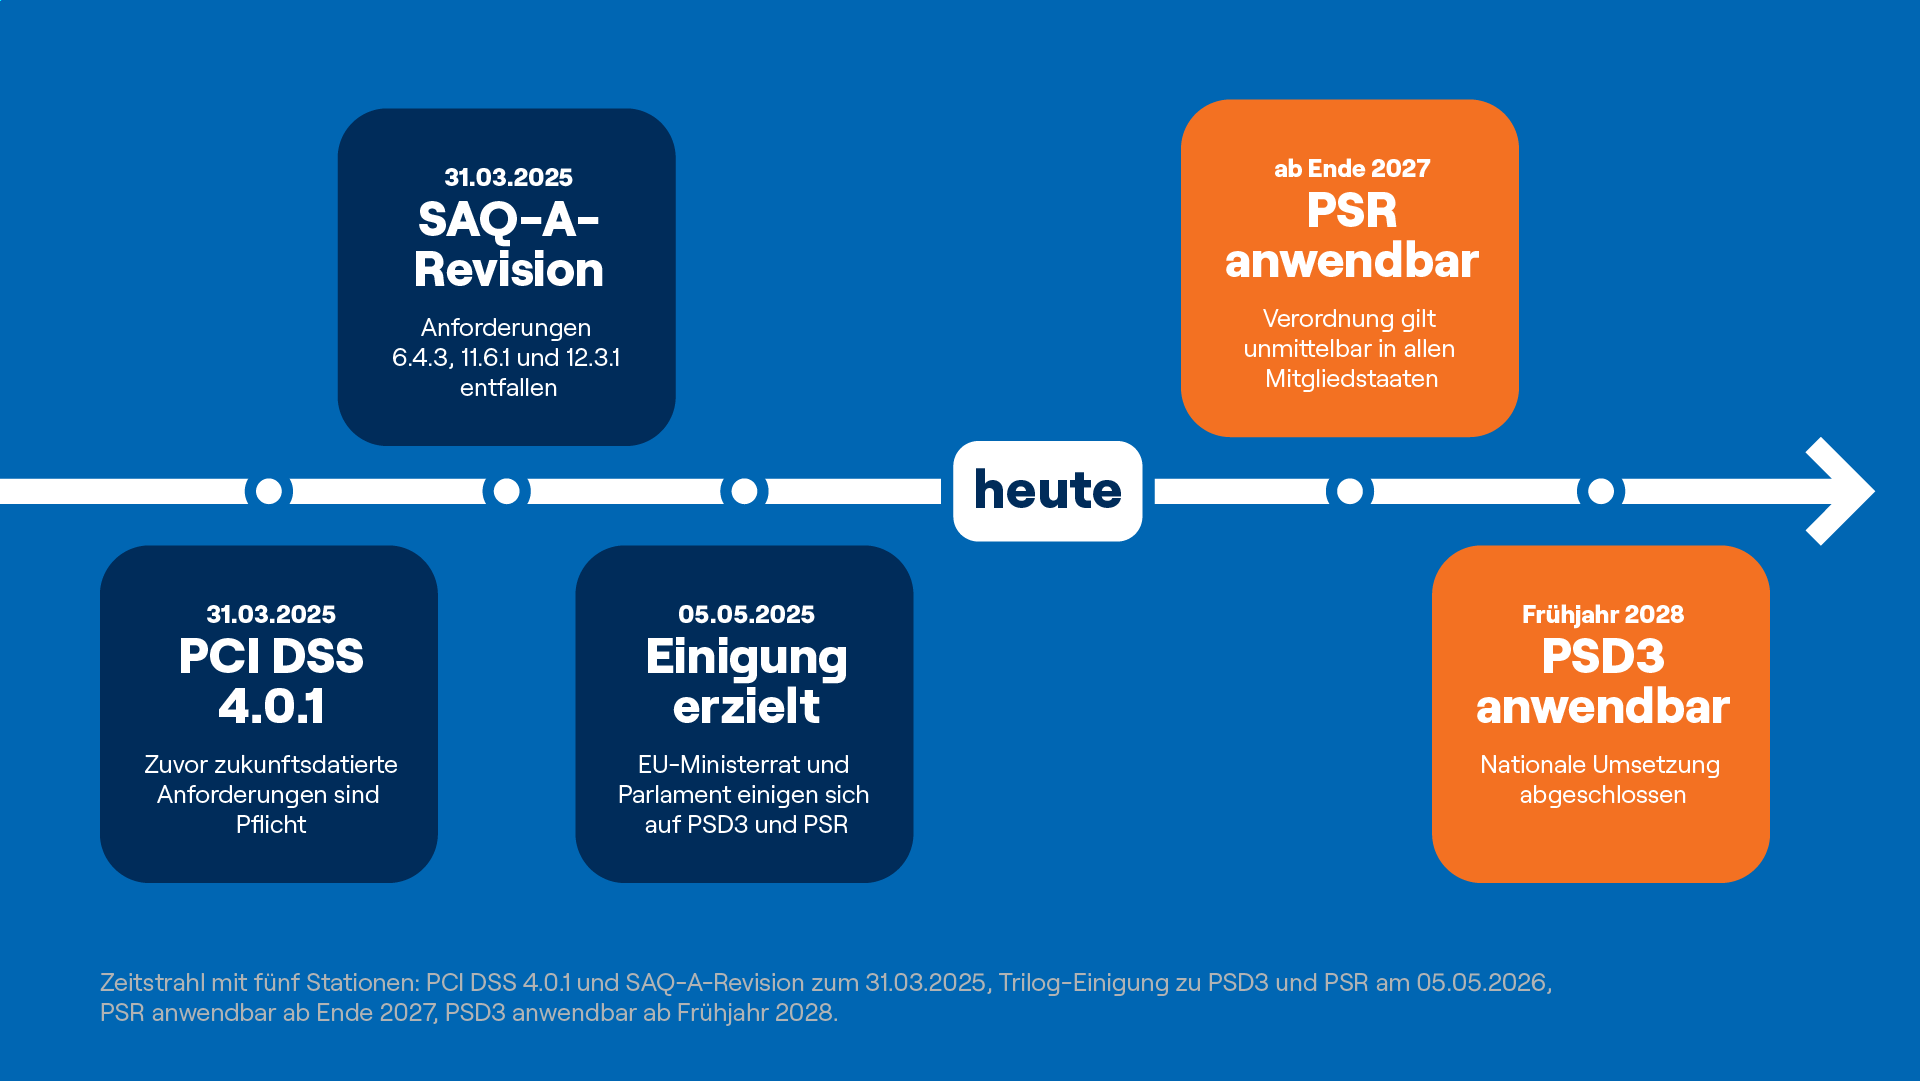
Payment Card Industry Data Security Standard, kurz PCI DSS, ist Pflicht für jeden Händler, der Kartendaten verarbeitet. Version 4.0.1 ist seit dem 1. Januar 2025 die einzige gültige Fassung, nachdem Version 4.0 zum Jahresende 2024 zurückgezogen wurde. Die zuvor als „Best Practice“ geführten Anforderungen sind seit dem 31. März 2025 verbindlich. Verstöße können Bußgelder, den Verlust der Kartenakzeptanz und Reputationsschäden nach sich ziehen.
PCI DSS setzen die Kartenorganisationen selbst. Daneben steht die zweite Regulierungsebene, das EU-Zahlungsdiensterecht: Auf die heute geltende Richtlinie PSD2 (Payment Services Directive 2, zweite EU-Zahlungsdiensterichtlinie) folgen PSD3 und die begleitende Verordnung PSR (Payment Services Regulation). Der Unterschied zwischen beiden ist für die Planung entscheidend: Eine Richtlinie muss jeder Mitgliedstaat erst in nationales Recht überführen, eine Verordnung gilt unmittelbar. Deshalb greift die PSR früher als die PSD3. Was sich inhaltlich ändert, steht weiter unten unter „Payment-Trends“.
Welche Fristen bereits laufen und welche noch kommen, zeigt der regulatorische Fahrplan.
Regulatorischer Fahrplan für Online-Händler
Fehler 6: PCI-DSS-Compliance ignoriert oder falsch eingestuft
Die meisten Startups sind Level-4-Händler und weisen ihre Compliance über einen Self-Assessment Questionnaire (SAQ) nach, nicht über ein externes Audit. Der einfachste Weg, den eigenen Prüfumfang klein zu halten, ist die Tokenisierung über den PSP: Die Kartennummer wird durch einen Platzhalter ersetzt, den nur der PSP auflösen kann. Wenn Kartendaten nie den eigenen Server berühren, reicht SAQ A – der schlankste Fragebogen.
Für genau diese Gruppe hat das PCI Security Standards Council den Aufwand zuletzt gesenkt. Mit der SAQ-A-Revision vom Januar 2025, wirksam seit dem 31. März 2025, entfallen die Anforderungen 6.4.3, 11.6.1 und 12.3.1. Im Gegenzug müssen Händler bestätigen, dass ihre Website nicht anfällig für Angriffe über eingebundene Skripte ist. Wer seine Zahlungsseiten vollständig auslagert, hat also weniger auszufüllen als noch 2024 – trägt die Verantwortung für die Sicherheit der eigenen Seite aber ausdrücklich selbst.
Fehler 7: Kein Betrugsmanagement von Anfang an
Fraud-Raten steigen mit dem Umsatz. Ein Betrugsmanagement nachträglich zu integrieren ist teurer, als es von Anfang an einzurichten.
3D Secure 2.0 ist dabei das Verfahren, mit dem die unter PSD2 vorgeschriebene starke Kundenauthentifizierung (Strong Customer Authentication, kurz SCA) im E-Commerce umgesetzt wird.
Über die konkrete Implementierung entscheidet sich, wie viel Conversion sie kostet. Nutzen Sie die vorgesehenen Ausnahmen: Beträge unter 30 Euro können ohne zusätzliche Authentifizierung durchlaufen, solange die Bank des Kunden die Ausnahme gewährt und die kumulierten Grenzen von fünf aufeinanderfolgenden Transaktionen oder 100 Euro nicht überschritten sind.
| Schritt | Maßnahme | Ergebnis |
|---|---|---|
| 1. Scope-Minimierung | Tokenisierung über PSP implementieren | Kartendaten berühren nie den eigenen Server |
| 2. Einstufung | Merchant-Level prüfen (für die meisten Startups Level 4) | Nachweis per Self-Assessment statt externem Audit |
| 3. Fragebogen wählen | SAQ A in der Fassung seit 31.03.2025 ausfüllen | Schlankster Compliance-Pfad, drei Anforderungen entfallen |
| 4. Skript-Sicherheit | Bestätigen, dass die Zahlungsseite nicht über eingebundene Skripte angreifbar ist | Neues Eignungskriterium für SAQ A |
| 5. Dokumentation | Zuständigkeiten und Prozesse schriftlich festhalten | Nachweis gegenüber Acquirer und bei Audits |
| 6. Betrugsmanagement | 3D Secure 2.0 mit Ausnahmen unter 30 Euro konfigurieren | SCA-konform bei geringerer Reibung (Friction) im Checkout |
- 1. Scope-Minimierung
- Tokenisierung über PSP implementieren
- 2. Einstufung
- Merchant-Level prüfen (für die meisten Startups Level 4)
- 3. Fragebogen wählen
- SAQ A in der Fassung seit 31.03.2025 ausfüllen
- 4. Skript-Sicherheit
- Bestätigen, dass die Zahlungsseite nicht über eingebundene Skripte angreifbar ist
- 5. Dokumentation
- Zuständigkeiten und Prozesse schriftlich festhalten
- 6. Betrugsmanagement
- 3D Secure 2.0 mit Ausnahmen unter 30 Euro konfigurieren
- 1. Scope-Minimierung
- Kartendaten berühren nie den eigenen Server
- 2. Einstufung
- Nachweis per Self-Assessment statt externem Audit
- 3. Fragebogen wählen
- Schlankster Compliance-Pfad, drei Anforderungen entfallen
- 4. Skript-Sicherheit
- Neues Eignungskriterium für SAQ A
- 5. Dokumentation
- Nachweis gegenüber Acquirer und bei Audits
- 6. Betrugsmanagement
- SCA-konform bei geringerer Reibung (Friction) im Checkout
Fehler 8 und 9: Skalierung ohne Payment-Strategie
Skalierung scheitert selten am Produkt, sondern an der Infrastruktur. Wer Payment nicht mitskaliert, erlebt Ausfälle bei Lastspitzen, steigende Ablehnungsraten und im schlimmsten Fall Vertragskündigungen durch den Acquirer.
Fehler 8: Einen einzigen PSP ohne Fallback nutzen
Ein einziger PSP ist ein Single Point of Failure. Fällt er aus, steht der Umsatz still. Ab 50.000 Euro Monatsumsatz empfiehlt sich ein zweiter PSP als Redundanz. Routing-Logik verteilt Transaktionen dann nach Erfolgsquote, Kosten oder Kartentyp – ein konkreter Skalierung-Tipp, der sich direkt in höheren Autorisierungsraten niederschlägt, also im Anteil der Zahlungen, den die Bank des Kunden tatsächlich bewilligt.
Fehler 9: Omnichannel-Payment nicht mitgedacht
Online, Point of Sale und Direktvertrieb erzeugen getrennte Datensilos, wenn Payment nicht einheitlich aufgesetzt ist. Eine einheitliche Kunden-ID über alle Kanäle spart Aufwand bei der Reconciliation, also beim Abgleich der eingegangenen Zahlungen mit den offenen Posten. Wer stationär expandiert, braucht einen PSP mit Terminal-Anbindung statt zweier getrennter Systeme.
Wer Ratenkauf über beide Kanäle anbieten will, braucht neben dem PSP zusätzlich einen Finanzierungsanbieter, der Online- und PoS-Abschlüsse in einem Prozess abbildet, wie die easyCredit Business Services. Wir übernehmen dabei Bonitätsprüfung, Auszahlung und Ausfallrisiko, während der PSP nur die technische Anbindung stellt.
| Phase | Umsatzschwelle | Maßnahme | Nutzen |
|---|---|---|---|
| Start | Unter 50.000 Euro im Monat | Ein PSP genügt | Einfache Verwaltung, niedrige Komplexität |
| Wachstum | Ab 50.000 Euro im Monat | Zweiten PSP als Fallback einrichten | Redundanz bei Ausfällen |
| Skalierung | Ab 100.000 Euro im Monat | Routing-Logik implementierenentfallen | Verteilung nach Erfolgsquote, Kosten, Kartentyp |
| Omnichannel | bei stationärer Expansion | PSP mit Terminal-Anbindung wählen | Einheitliche Kunden-ID, keine Datensilos |
| Optimierung | Laufend | Autorisierungsraten monitoren | Höhere Erfolgsquoten durch intelligentes Routing |
| Vertragsverhandlung | Bei Volumen-Steigerung | Tägliche Auszahlung statt T+2 bis T+7 | Verbesserte Liquidität, weniger gebundenes Kapital |
- Start
- Unter 50.000 Euro im Monat
- Wachstum
- Ab 50.000 Euro im Monat
- Skalierung
- Ab 100.000 Euro im Monat
- Omnichannel
- bei stationärer Expansion
- Optimierung
- Laufend
- Vertragsverhandlung
- Bei Volumen-Steigerung
- Start
- Ein PSP genügt
- Wachstum
- Zweiten PSP als Fallback einrichten
- Skalierung
- Routing-Logik implementierenentfallen
- Omnichannel
- PSP mit Terminal-Anbindung wählen
- Optimierung
- Autorisierungsraten monitoren
- Vertragsverhandlung
- Tägliche Auszahlung statt T+2 bis T+7
- Start
- Einfache Verwaltung, niedrige Komplexität
- Wachstum
- Redundanz bei Ausfällen
- Skalierung
- Verteilung nach Erfolgsquote, Kosten, Kartentyp
- Omnichannel
- Einheitliche Kunden-ID, keine Datensilos
- Optimierung
- Höhere Erfolgsquoten durch intelligentes Routing
- Vertragsverhandlung
- Verbesserte Liquidität, weniger gebundenes Kapital
Fehler 10: Vertragsbindung und Anbieterwechsel unterschätzt
Langfristige Exklusivverträge können in der Gründungsphase attraktiv wirken, werden aber zur Fessel, wenn sich Anforderungen ändern. Wer Kündigungsfristen, Mindestvolumina und Datenportabilität nicht prüft, zahlt doppelt.
Vertragslaufzeiten und Mindestvolumina als Skalierungsbremse
Typische Fallstricke sind eine Bindung über 24 Monate, Mindestumsatz-Klauseln und Strafgebühren bei Unterschreitung. Ein wirksamer Verhandlungshebel: kürzere Laufzeiten gegen leicht höhere Transaktionsgebühren tauschen. Die gewonnene Flexibilität ist den Aufschlag in der Regel wert.
Datenportabilität und Token-Migration beim Anbieterwechsel
Tokens sind PSP‑spezifisch. Ein Wechsel erfordert Re-Tokenisierung oder eine Network-Token-Strategie. Ihr Kundenstamm mit gespeicherten Zahlungsmitteln ist ein Asset – ohne Migrationspfad geht es verloren. Klären Sie bereits bei Vertragsschluss, ob und wie Token exportiert werden können.
Payment-Trends: Wero, KI und PSD3
Payment-Fragmentierung nimmt zu. Neue Zahlungsmethoden, verschärfte Regulierung und KI-gestütztes Fraud Management verändern die Spielregeln.
Wero und Account-to-Account-Zahlungen
Die European Payment Initiative (EPI) bringt mit Wero Echtzeit-Überweisungen direkt in den Checkout. Für Startups bedeutet das potenziell niedrigere Transaktionskosten als bei Kartenzahlungen, weil das Geld direkt von Konto zu Konto fließt. Die Akzeptanz im Massenmarkt baut sich gerade erst auf – die Frage ist damit nicht mehr, ob man Wero beobachtet, sondern wann man es aufnimmt.
KI-basiertes Risikomanagement
Machine-Learning-Modelle ersetzen starre Regelwerke bei der Betrugserkennung. Eine dynamische Authentifizierung senkt die Reibung für vertrauenswürdige Kunden, statt alle Nutzer gleich zu behandeln. Wählen Sie einen PSP, der KI-Scoring nativ integriert – nachträgliche Anbindung externer Tools ist aufwändig und fehleranfällig.
PSD3 und die Zukunft der starken Kundenauthentifizierung
Das Europäische Parlament und der Rat der Europäischen Union haben sich am 5. Mai 2026 auf PSD3 und die begleitende Verordnung PSR (Payment Services Regulation) geeinigt. Die formale Verabschiedung wird für Sommer 2026 erwartet; die PSR gilt danach voraussichtlich ab Ende 2027, die PSD3 nach nationaler Umsetzung ab Frühjahr 2028.
Im Zentrum stehen eine schärfere Betrugsprävention, der Abgleich von IBAN und Empfängername sowie neue Haftungsregeln für unzureichende Prävention. Wer heute PSD2-konform aufgestellt ist, hat entsprechend weniger Migrationsaufwand.
Quellenangaben:
uptain GmbH (2024): Halbjahresreport „Kaufabbrüche im Fokus“ (H2/2024). URL: https://uptain.de/blog/e-report-warenkorbabbrecher-halbjahresreport/ (Zugriff am 25.08.2026).
uptain GmbH (2025): Conversion Rate Report 2025. URL: https://uptain.de/blog/e-report-conversion-rate-report-2025/ (Zugriff am 25.08.2026).
EHI Retail Institute (2025): Studie „Online-Payment 2025” URL: https://www.ehi.org/themen/payment/ (Zugriff am 25.08.2026).
Bitkom Research (2025): Startup-Report 2025. URL: https://bitkom-research.de/studien/startup-report-2025 (Zugriff am 25.08.2026).
Shopware (2025): PCI DSS 4.0.1 – Neue Compliance-Anforderungen für Online-Händler (2025). URL: https://www.shopware.com/en/news/pci-dss-2025/ (Zugriff am 25.08.2026).
Baymard Institute (2026): Checkout Usability Research (laufend aktualisiert). URL: https://baymard.com/research/checkout-usability (Zugriff am 25.08.2026).
Hat Ihnen der Artikel weitergeholfen?
Danke für Ihre Rückmeldung.


